Domain iv-rente.de kaufen?
Wir ziehen mit dem Projekt
iv-rente.de um.
Sind Sie am Kauf der Domain
iv-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain iv-rente.de kaufen?
Wie finanziert die Rentenversicherung die Rentenzahlung?
Die Rentenversicherung finanziert die Rentenzahlungen durch Beiträge, die von Arbeitnehmern, Arbeitgebern und Selbstständigen gezahlt werden. Diese Beiträge werden in einen gemeinsamen Topf eingezahlt, aus dem die Rentenzahlungen an die Rentner erfolgen. Zudem werden die Rentenversicherungen auch durch staatliche Zuschüsse und Steuermittel unterstützt, um sicherzustellen, dass alle Rentenansprüche erfüllt werden können. Die Rentenversicherung investiert auch einen Teil der Beiträge in verschiedene Anlageformen, um zusätzliche Einnahmen zu generieren und langfristig stabile Rentenzahlungen zu gewährleisten. Letztendlich basiert das Rentensystem auf dem Solidaritätsprinzip, bei dem die jüngere Generation die Renten der älteren Generation finanziert. **
Wie können Sparpläne in verschiedenen Finanzbereichen, wie beispielsweise bei der Altersvorsorge, dem Vermögensaufbau oder der Bildungsförderung, effektiv genutzt werden?
Sparpläne können in verschiedenen Finanzbereichen effektiv genutzt werden, indem regelmäßig Geld in einen speziellen Fonds oder ein Konto eingezahlt wird, um langfristige finanzielle Ziele zu erreichen. Beispielsweise können sie für die Altersvorsorge genutzt werden, indem regelmäßig Geld in eine private Rentenversicherung oder ein Altersvorsorgekonto eingezahlt wird. Für den Vermögensaufbau können Sparpläne genutzt werden, um langfristig ein finanzielles Polster aufzubauen, beispielsweise durch regelmäßige Einzahlungen in Investmentfonds oder ETFs. Auch für die Bildungsförderung von Kindern können Sparpläne genutzt werden, indem regelmäßig Geld in einen Bildungsfonds oder ein spezielles Sparkonto eingezahlt wird, **


Ähnliche Suchbegriffe für Finanzbereichen
Top-Angebote
Produkte zum Begriff Finanzbereichen:
-
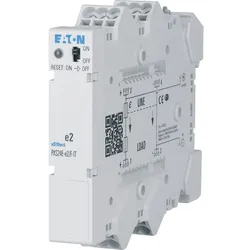
Eaton Elektronische Absicherung PXS24E-e8/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..10,4 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspa...37,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e10/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..13 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspann...42,14 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Wie können Sparpläne in verschiedenen Finanzbereichen, wie beispielsweise bei der Altersvorsorge, dem Vermögensaufbau oder der Bildungsförderung, effektiv genutzt werden?
Sparpläne können in verschiedenen Finanzbereichen effektiv genutzt werden, indem regelmäßig Geld in einen speziellen Fonds oder ein Konto eingezahlt wird, um langfristig ein finanzielles Ziel zu erreichen. Beispielsweise können sie für die Altersvorsorge genutzt werden, um im Ruhestand über ausreichend finanzielle Mittel zu verfügen. Zudem eignen sie sich auch für den Vermögensaufbau, um langfristig ein finanzielles Polster aufzubauen. Darüber hinaus können Sparpläne auch für die Bildungsförderung genutzt werden, um die Kosten für die Ausbildung der Kinder zu decken. **
-
Wie können Sparpläne in verschiedenen Finanzbereichen, wie beispielsweise bei der Altersvorsorge, dem Vermögensaufbau oder der Bildungsförderung, effektiv genutzt werden?
Sparpläne können in verschiedenen Finanzbereichen effektiv genutzt werden, indem regelmäßig Geld in einen speziellen Fonds oder ein Konto eingezahlt wird, um langfristige Ziele zu erreichen. Beispielsweise können sie für die Altersvorsorge genutzt werden, um im Ruhestand finanziell abgesichert zu sein. Für den Vermögensaufbau können Sparpläne genutzt werden, um langfristig ein finanzielles Polster aufzubauen. Auch für die Bildungsförderung von Kindern können Sparpläne genutzt werden, um langfristig Geld für Ausbildungskosten anzusparen. Durch regelmäßige Einzahlungen und langfristige Planung können Sparpläne in verschiedenen Finanzbereichen effektiv genutzt werden, um finanzielle Ziele zu erreichen. **
-
Wie finanziert die Rentenversicherung die Rentenzahlung Generationenvertrag?
Die Rentenversicherung finanziert die Rentenzahlung durch das Umlageverfahren, das auf dem Generationenvertrag basiert. Dabei zahlen die aktuell erwerbstätigen Arbeitnehmer Beiträge in die Rentenkasse ein, aus denen die Renten der aktuellen Rentner finanziert werden. Dieses System beruht auf dem Prinzip der Solidarität zwischen den Generationen, da die jüngeren Beitragszahler die Renten der älteren Generation finanzieren. Die Rentenversicherung investiert die Beiträge auch in verschiedene Anlageformen, um zusätzliche Einnahmen zu generieren und die Rentenzahlungen langfristig zu sichern. Letztendlich hängt die Finanzierung der Rentenzahlungen auch von der demografischen Entwicklung und der Anzahl der Beitragszahler ab. **
-
Wie können Sparpläne in verschiedenen Finanzbereichen, wie beispielsweise im Bereich der persönlichen Finanzen, der Altersvorsorge und der Unternehmensfinanzen, effektiv eingesetzt werden?
Sparpläne können im Bereich der persönlichen Finanzen genutzt werden, um regelmäßig Geld für kurz- oder langfristige Ziele zu sparen, wie beispielsweise für den Kauf eines Autos oder den Aufbau eines Notgroschens. In der Altersvorsorge können Sparpläne genutzt werden, um regelmäßig Geld für den Ruhestand anzulegen und so eine finanzielle Absicherung für die Zukunft aufzubauen. Im Bereich der Unternehmensfinanzen können Sparpläne genutzt werden, um regelmäßig Geld für Investitionen oder zur Deckung von Betriebskosten zu sparen, was dazu beitragen kann, die finanzielle Stabilität des Unternehmens zu verbessern. Durch die regelmäßigen Einzahlungen in Sparpläne können Anleger von einem sogenannten Cost-Average-Effekt **


Wer bekommt IV Rente?
IV-Rente wird in der Regel an Personen in der Schweiz gezahlt, die aufgrund einer körperlichen oder geistigen Beeinträchtigung dauerhaft in ihrer Erwerbsfähigkeit eingeschränkt sind. Dies kann aufgrund von Krankheit, Unfall oder angeborenen Behinderungen der Fall sein. Um IV-Rente zu erhalten, müssen die Betroffenen einen Antrag stellen und sich einem umfassenden medizinischen und beruflichen Gutachten unterziehen. Die Höhe der IV-Rente richtet sich nach dem Grad der Erwerbsunfähigkeit und wird individuell festgelegt. Es ist wichtig zu beachten, dass die IV-Rente nicht automatisch gewährt wird und dass die Ansprüche regelmäßig überprüft werden, um sicherzustellen, dass die Unterstützung weiterhin gerechtfertigt ist. **
Wie kann der Rentenfaktor die Höhe meiner Rente beeinflussen?
Der Rentenfaktor wird anhand der individuellen Beitragszahlungen und Versicherungszeiten berechnet. Ein höherer Rentenfaktor bedeutet eine höhere Rente. Durch eine längere Beitragszahlungsdauer kann der Rentenfaktor erhöht werden. **
Top-Angebote
Produkte zum Begriff Finanzbereichen:
-
HB-Druck Rente Arbeit Aufkleber Ortsaufkleber A2 (420x594mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie finanziert die Rentenversicherung die Rentenzahlung?
Die Rentenversicherung finanziert die Rentenzahlungen durch Beiträge, die von Arbeitnehmern, Arbeitgebern und Selbstständigen gezahlt werden. Diese Beiträge werden in einen gemeinsamen Topf eingezahlt, aus dem die Rentenzahlungen an die Rentner erfolgen. Zudem werden die Rentenversicherungen auch durch staatliche Zuschüsse und Steuermittel unterstützt, um sicherzustellen, dass alle Rentenansprüche erfüllt werden können. Die Rentenversicherung investiert auch einen Teil der Beiträge in verschiedene Anlageformen, um zusätzliche Einnahmen zu generieren und langfristig stabile Rentenzahlungen zu gewährleisten. Letztendlich basiert das Rentensystem auf dem Solidaritätsprinzip, bei dem die jüngere Generation die Renten der älteren Generation finanziert. **
-
Wie können Sparpläne in verschiedenen Finanzbereichen, wie beispielsweise bei der Altersvorsorge, dem Vermögensaufbau oder der Bildungsförderung, effektiv genutzt werden?
Sparpläne können in verschiedenen Finanzbereichen effektiv genutzt werden, indem regelmäßig Geld in einen speziellen Fonds oder ein Konto eingezahlt wird, um langfristige finanzielle Ziele zu erreichen. Beispielsweise können sie für die Altersvorsorge genutzt werden, indem regelmäßig Geld in eine private Rentenversicherung oder ein Altersvorsorgekonto eingezahlt wird. Für den Vermögensaufbau können Sparpläne genutzt werden, um langfristig ein finanzielles Polster aufzubauen, beispielsweise durch regelmäßige Einzahlungen in Investmentfonds oder ETFs. Auch für die Bildungsförderung von Kindern können Sparpläne genutzt werden, indem regelmäßig Geld in einen Bildungsfonds oder ein spezielles Sparkonto eingezahlt wird, **
-
Wie können Sparpläne in verschiedenen Finanzbereichen, wie beispielsweise bei der Altersvorsorge, dem Vermögensaufbau oder der Bildungsförderung, effektiv genutzt werden?
Sparpläne können in verschiedenen Finanzbereichen effektiv genutzt werden, indem regelmäßig Geld in einen speziellen Fonds oder ein Konto eingezahlt wird, um langfristig ein finanzielles Ziel zu erreichen. Beispielsweise können sie für die Altersvorsorge genutzt werden, um im Ruhestand über ausreichend finanzielle Mittel zu verfügen. Zudem eignen sie sich auch für den Vermögensaufbau, um langfristig ein finanzielles Polster aufzubauen. Darüber hinaus können Sparpläne auch für die Bildungsförderung genutzt werden, um die Kosten für die Ausbildung der Kinder zu decken. **
-
Wie können Sparpläne in verschiedenen Finanzbereichen, wie beispielsweise bei der Altersvorsorge, dem Vermögensaufbau oder der Bildungsförderung, effektiv genutzt werden?
Sparpläne können in verschiedenen Finanzbereichen effektiv genutzt werden, indem regelmäßig Geld in einen speziellen Fonds oder ein Konto eingezahlt wird, um langfristige Ziele zu erreichen. Beispielsweise können sie für die Altersvorsorge genutzt werden, um im Ruhestand finanziell abgesichert zu sein. Für den Vermögensaufbau können Sparpläne genutzt werden, um langfristig ein finanzielles Polster aufzubauen. Auch für die Bildungsförderung von Kindern können Sparpläne genutzt werden, um langfristig Geld für Ausbildungskosten anzusparen. Durch regelmäßige Einzahlungen und langfristige Planung können Sparpläne in verschiedenen Finanzbereichen effektiv genutzt werden, um finanzielle Ziele zu erreichen. **
Ähnliche Suchbegriffe für Finanzbereichen
-
Eaton Elektronische Absicherung PXS24E-e8/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..10,4 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspa...37,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e10/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..13 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspann...42,14 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie finanziert die Rentenversicherung die Rentenzahlung Generationenvertrag?
Die Rentenversicherung finanziert die Rentenzahlung durch das Umlageverfahren, das auf dem Generationenvertrag basiert. Dabei zahlen die aktuell erwerbstätigen Arbeitnehmer Beiträge in die Rentenkasse ein, aus denen die Renten der aktuellen Rentner finanziert werden. Dieses System beruht auf dem Prinzip der Solidarität zwischen den Generationen, da die jüngeren Beitragszahler die Renten der älteren Generation finanzieren. Die Rentenversicherung investiert die Beiträge auch in verschiedene Anlageformen, um zusätzliche Einnahmen zu generieren und die Rentenzahlungen langfristig zu sichern. Letztendlich hängt die Finanzierung der Rentenzahlungen auch von der demografischen Entwicklung und der Anzahl der Beitragszahler ab. **
-
Wie können Sparpläne in verschiedenen Finanzbereichen, wie beispielsweise im Bereich der persönlichen Finanzen, der Altersvorsorge und der Unternehmensfinanzen, effektiv eingesetzt werden?
Sparpläne können im Bereich der persönlichen Finanzen genutzt werden, um regelmäßig Geld für kurz- oder langfristige Ziele zu sparen, wie beispielsweise für den Kauf eines Autos oder den Aufbau eines Notgroschens. In der Altersvorsorge können Sparpläne genutzt werden, um regelmäßig Geld für den Ruhestand anzulegen und so eine finanzielle Absicherung für die Zukunft aufzubauen. Im Bereich der Unternehmensfinanzen können Sparpläne genutzt werden, um regelmäßig Geld für Investitionen oder zur Deckung von Betriebskosten zu sparen, was dazu beitragen kann, die finanzielle Stabilität des Unternehmens zu verbessern. Durch die regelmäßigen Einzahlungen in Sparpläne können Anleger von einem sogenannten Cost-Average-Effekt **
-
Wer bekommt IV Rente?
IV-Rente wird in der Regel an Personen in der Schweiz gezahlt, die aufgrund einer körperlichen oder geistigen Beeinträchtigung dauerhaft in ihrer Erwerbsfähigkeit eingeschränkt sind. Dies kann aufgrund von Krankheit, Unfall oder angeborenen Behinderungen der Fall sein. Um IV-Rente zu erhalten, müssen die Betroffenen einen Antrag stellen und sich einem umfassenden medizinischen und beruflichen Gutachten unterziehen. Die Höhe der IV-Rente richtet sich nach dem Grad der Erwerbsunfähigkeit und wird individuell festgelegt. Es ist wichtig zu beachten, dass die IV-Rente nicht automatisch gewährt wird und dass die Ansprüche regelmäßig überprüft werden, um sicherzustellen, dass die Unterstützung weiterhin gerechtfertigt ist. **
-
Wie kann der Rentenfaktor die Höhe meiner Rente beeinflussen?
Der Rentenfaktor wird anhand der individuellen Beitragszahlungen und Versicherungszeiten berechnet. Ein höherer Rentenfaktor bedeutet eine höhere Rente. Durch eine längere Beitragszahlungsdauer kann der Rentenfaktor erhöht werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.