Domain iv-rente.de kaufen?
Wir ziehen mit dem Projekt
iv-rente.de um.
Sind Sie am Kauf der Domain
iv-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain iv-rente.de kaufen?
Wird eine Berufsunfähigkeitsversicherung auf die Rente angerechnet?
Wird eine Berufsunfähigkeitsversicherung auf die Rente angerechnet? In der Regel wird eine Berufsunfähigkeitsversicherung nicht auf die Rente angerechnet, da es sich um zwei separate Versicherungsleistungen handelt. Die Berufsunfähigkeitsversicherung zahlt im Falle einer beruflichen Einschränkung eine vereinbarte Rente, unabhhängig von anderen Rentenansprüchen. Jedoch kann es Ausnahmen geben, wenn die Summe der verschiedenen Rentenleistungen eine bestimmte Grenze überschreitet. Es ist daher ratsam, sich im Vorfeld genau über die Bedingungen der eigenen Versicherungsverträge zu informieren. **
Wird die Berufsunfähigkeitsversicherung an der Rente angerechnet?
Die Berufsunfähigkeitsversicherung wird in der Regel nicht auf die Rente angerechnet. Die Berufsunfähigkeitsrente wird unabhängig von anderen Rentenleistungen gezahlt. Es kann jedoch vorkommen, dass die Berufsunfähigkeitsversicherung mit anderen Versicherungsleistungen koordiniert wird, um eine Überzahlung zu vermeiden. Es ist wichtig, die genauen Bedingungen der Berufsunfähigkeitsversicherung zu prüfen, um zu verstehen, wie sie sich auf andere Rentenleistungen auswirken kann. In jedem Fall ist es ratsam, sich von einem Experten beraten zu lassen, um alle relevanten Informationen zu erhalten. **


Ähnliche Suchbegriffe für Berufsunfähigkeitsversicherung
Top-Angebote
Produkte zum Begriff Berufsunfähigkeitsversicherung:
-
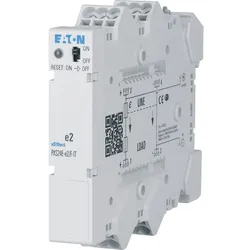
Eaton Elektronische Absicherung PXS24E-e8/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..10,4 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspa...37,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e10/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..13 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspann...42,14 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Warum ist eine Berufsunfähigkeitsversicherung eine wichtige Absicherung für Berufstätige?
Eine Berufsunfähigkeitsversicherung bietet finanzielle Sicherheit, wenn man aufgrund von gesundheitlichen Problemen seinen Beruf nicht mehr ausüben kann. Sie schützt vor existenziellen finanziellen Einbußen und sichert das Einkommen im Falle einer Berufsunfähigkeit. Ohne diese Absicherung droht im Ernstfall der Verlust des Lebensstandards und der finanziellen Unabhängigkeit. **
-
In welchem Alter Berufsunfähigkeitsversicherung?
Die Berufsunfähigkeitsversicherung ist besonders wichtig für Menschen, die in einem Beruf arbeiten, der ein hohes Risiko für Berufsunfähigkeit birgt. Es ist ratsam, bereits in jungen Jahren eine Berufsunfähigkeitsversicherung abzuschließen, da die Beiträge in jungen Jahren in der Regel niedriger sind. Allerdings kann es auch sinnvoll sein, eine Berufsunfähigkeitsversicherung in einem späteren Alter abzuschließen, wenn man noch nicht über eine solche Absicherung verfügt. Letztendlich hängt die Entscheidung vom individuellen Risiko, den finanziellen Möglichkeiten und dem persönlichen Absicherungsbedarf ab. Es ist daher ratsam, sich frühzeitig mit dem Thema Berufsunfähigkeitsversicherung auseinanderzusetzen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was zahlt die Berufsunfähigkeitsversicherung?
Die Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn die versicherte Person aufgrund von gesundheitlichen Einschränkungen ihren Beruf nicht mehr ausüben kann. Die Höhe der Rente richtet sich nach dem vereinbarten Versicherungsschutz und kann individuell angepasst werden. Die Zahlungen erfolgen in der Regel bis zum Eintritt des Rentenalters oder bis zur Genesung der versicherten Person. Zudem können zusätzliche Leistungen wie eine Umschulung oder Rehabilitationsmaßnahmen in Anspruch genommen werden. **
-
Was bedeutet beitragsfreistellung Berufsunfähigkeitsversicherung?
Was bedeutet beitragsfreistellung Berufsunfähigkeitsversicherung? Die Beitragsfreistellung in einer Berufsunfähigkeitsversicherung bedeutet, dass der Versicherte im Falle einer Berufsunfähigkeit von der Beitragszahlung befreit wird. Dies bedeutet, dass der Versicherte weiterhin Leistungen aus der Versicherung erhalten kann, ohne weiterhin Beiträge zahlen zu müssen. Die Beitragsfreistellung sorgt dafür, dass der Versicherte auch im Falle einer Berufsunfähigkeit finanziell abgesichert ist. Es ist wichtig, die genauen Bedingungen und Regelungen zur Beitragsfreistellung in der Berufsunfähigkeitsversicherung zu kennen, um im Ernstfall optimal abgesichert zu sein. **


Wer braucht keine Berufsunfähigkeitsversicherung?
Es gibt einige Personengruppen, die möglicherweise keine Berufsunfähigkeitsversicherung benötigen. Dazu gehören beispielsweise Selbstständige, die bereits über eine ausreichende Absicherung durch andere Versicherungen oder Vermögenswerte verfügen. Auch Personen, die bereits über eine staatliche Berufsunfähigkeitsrente abgesichert sind, könnten auf eine zusätzliche Versicherung verzichten. Des Weiteren könnten Menschen, die aufgrund ihres Berufs oder ihrer Gesundheit keine Versicherung abschließen können, keine Berufsunfähigkeitsversicherung benötigen. Letztendlich hängt der Bedarf an einer Berufsunfähigkeitsversicherung von individuellen Faktoren wie Beruf, Einkommen und persönlicher Absicherung ab. **
Ist eine Berufsunfähigkeitsversicherung steuerpflichtig?
Ist eine Berufsunfähigkeitsversicherung steuerpflichtig? Ja, die Leistungen aus einer Berufsunfähigkeitsversicherung sind grundsätzlich steuerfrei, wenn die Beiträge privat gezahlt wurden. Wenn die Beiträge jedoch steuerlich absetzbar waren, müssen die Leistungen versteuert werden. Es ist wichtig, die steuerlichen Regelungen im Einzelfall zu prüfen, da es hier je nach individueller Situation Unterschiede geben kann. Insgesamt bietet eine Berufsunfähigkeitsversicherung daher nicht nur finanzielle Sicherheit im Falle einer Berufsunfähigkeit, sondern kann auch steuerlich vorteilhaft sein. **
Top-Angebote
Produkte zum Begriff Berufsunfähigkeitsversicherung:
-
HB-Druck Rente Arbeit Aufkleber Ortsaufkleber A2 (420x594mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird eine Berufsunfähigkeitsversicherung auf die Rente angerechnet?
Wird eine Berufsunfähigkeitsversicherung auf die Rente angerechnet? In der Regel wird eine Berufsunfähigkeitsversicherung nicht auf die Rente angerechnet, da es sich um zwei separate Versicherungsleistungen handelt. Die Berufsunfähigkeitsversicherung zahlt im Falle einer beruflichen Einschränkung eine vereinbarte Rente, unabhhängig von anderen Rentenansprüchen. Jedoch kann es Ausnahmen geben, wenn die Summe der verschiedenen Rentenleistungen eine bestimmte Grenze überschreitet. Es ist daher ratsam, sich im Vorfeld genau über die Bedingungen der eigenen Versicherungsverträge zu informieren. **
-
Wird die Berufsunfähigkeitsversicherung an der Rente angerechnet?
Die Berufsunfähigkeitsversicherung wird in der Regel nicht auf die Rente angerechnet. Die Berufsunfähigkeitsrente wird unabhängig von anderen Rentenleistungen gezahlt. Es kann jedoch vorkommen, dass die Berufsunfähigkeitsversicherung mit anderen Versicherungsleistungen koordiniert wird, um eine Überzahlung zu vermeiden. Es ist wichtig, die genauen Bedingungen der Berufsunfähigkeitsversicherung zu prüfen, um zu verstehen, wie sie sich auf andere Rentenleistungen auswirken kann. In jedem Fall ist es ratsam, sich von einem Experten beraten zu lassen, um alle relevanten Informationen zu erhalten. **
-
Warum ist eine Berufsunfähigkeitsversicherung eine wichtige Absicherung für Berufstätige?
Eine Berufsunfähigkeitsversicherung bietet finanzielle Sicherheit, wenn man aufgrund von gesundheitlichen Problemen seinen Beruf nicht mehr ausüben kann. Sie schützt vor existenziellen finanziellen Einbußen und sichert das Einkommen im Falle einer Berufsunfähigkeit. Ohne diese Absicherung droht im Ernstfall der Verlust des Lebensstandards und der finanziellen Unabhängigkeit. **
-
In welchem Alter Berufsunfähigkeitsversicherung?
Die Berufsunfähigkeitsversicherung ist besonders wichtig für Menschen, die in einem Beruf arbeiten, der ein hohes Risiko für Berufsunfähigkeit birgt. Es ist ratsam, bereits in jungen Jahren eine Berufsunfähigkeitsversicherung abzuschließen, da die Beiträge in jungen Jahren in der Regel niedriger sind. Allerdings kann es auch sinnvoll sein, eine Berufsunfähigkeitsversicherung in einem späteren Alter abzuschließen, wenn man noch nicht über eine solche Absicherung verfügt. Letztendlich hängt die Entscheidung vom individuellen Risiko, den finanziellen Möglichkeiten und dem persönlichen Absicherungsbedarf ab. Es ist daher ratsam, sich frühzeitig mit dem Thema Berufsunfähigkeitsversicherung auseinanderzusetzen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für Berufsunfähigkeitsversicherung
-
Eaton Elektronische Absicherung PXS24E-e8/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..10,4 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspa...37,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e10/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..13 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspann...42,14 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Berufsunfähigkeitsversicherung?
Die Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn die versicherte Person aufgrund von gesundheitlichen Einschränkungen ihren Beruf nicht mehr ausüben kann. Die Höhe der Rente richtet sich nach dem vereinbarten Versicherungsschutz und kann individuell angepasst werden. Die Zahlungen erfolgen in der Regel bis zum Eintritt des Rentenalters oder bis zur Genesung der versicherten Person. Zudem können zusätzliche Leistungen wie eine Umschulung oder Rehabilitationsmaßnahmen in Anspruch genommen werden. **
-
Was bedeutet beitragsfreistellung Berufsunfähigkeitsversicherung?
Was bedeutet beitragsfreistellung Berufsunfähigkeitsversicherung? Die Beitragsfreistellung in einer Berufsunfähigkeitsversicherung bedeutet, dass der Versicherte im Falle einer Berufsunfähigkeit von der Beitragszahlung befreit wird. Dies bedeutet, dass der Versicherte weiterhin Leistungen aus der Versicherung erhalten kann, ohne weiterhin Beiträge zahlen zu müssen. Die Beitragsfreistellung sorgt dafür, dass der Versicherte auch im Falle einer Berufsunfähigkeit finanziell abgesichert ist. Es ist wichtig, die genauen Bedingungen und Regelungen zur Beitragsfreistellung in der Berufsunfähigkeitsversicherung zu kennen, um im Ernstfall optimal abgesichert zu sein. **
-
Wer braucht keine Berufsunfähigkeitsversicherung?
Es gibt einige Personengruppen, die möglicherweise keine Berufsunfähigkeitsversicherung benötigen. Dazu gehören beispielsweise Selbstständige, die bereits über eine ausreichende Absicherung durch andere Versicherungen oder Vermögenswerte verfügen. Auch Personen, die bereits über eine staatliche Berufsunfähigkeitsrente abgesichert sind, könnten auf eine zusätzliche Versicherung verzichten. Des Weiteren könnten Menschen, die aufgrund ihres Berufs oder ihrer Gesundheit keine Versicherung abschließen können, keine Berufsunfähigkeitsversicherung benötigen. Letztendlich hängt der Bedarf an einer Berufsunfähigkeitsversicherung von individuellen Faktoren wie Beruf, Einkommen und persönlicher Absicherung ab. **
-
Ist eine Berufsunfähigkeitsversicherung steuerpflichtig?
Ist eine Berufsunfähigkeitsversicherung steuerpflichtig? Ja, die Leistungen aus einer Berufsunfähigkeitsversicherung sind grundsätzlich steuerfrei, wenn die Beiträge privat gezahlt wurden. Wenn die Beiträge jedoch steuerlich absetzbar waren, müssen die Leistungen versteuert werden. Es ist wichtig, die steuerlichen Regelungen im Einzelfall zu prüfen, da es hier je nach individueller Situation Unterschiede geben kann. Insgesamt bietet eine Berufsunfähigkeitsversicherung daher nicht nur finanzielle Sicherheit im Falle einer Berufsunfähigkeit, sondern kann auch steuerlich vorteilhaft sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.