Domain iv-rente.de kaufen?
Wir ziehen mit dem Projekt
iv-rente.de um.
Sind Sie am Kauf der Domain
iv-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain iv-rente.de kaufen?
Wie finanziert die Rentenversicherung die Rentenzahlung?
Die Rentenversicherung finanziert die Rentenzahlungen durch Beiträge, die von Arbeitnehmern, Arbeitgebern und Selbstständigen gezahlt werden. Diese Beiträge werden in einen gemeinsamen Topf eingezahlt, aus dem die Rentenzahlungen an die Rentner erfolgen. Zudem werden die Rentenversicherungen auch durch staatliche Zuschüsse und Steuermittel unterstützt, um sicherzustellen, dass alle Rentenansprüche erfüllt werden können. Die Rentenversicherung investiert auch einen Teil der Beiträge in verschiedene Anlageformen, um zusätzliche Einnahmen zu generieren und langfristig stabile Rentenzahlungen zu gewährleisten. Letztendlich basiert das Rentensystem auf dem Solidaritätsprinzip, bei dem die jüngere Generation die Renten der älteren Generation finanziert. **
Wie finanziert die Rentenversicherung die Rentenzahlung Generationenvertrag?
Die Rentenversicherung finanziert die Rentenzahlung durch das Umlageverfahren, das auf dem Generationenvertrag basiert. Dabei zahlen die aktuell erwerbstätigen Arbeitnehmer Beiträge in die Rentenkasse ein, aus denen die Renten der aktuellen Rentner finanziert werden. Dieses System beruht auf dem Prinzip der Solidarität zwischen den Generationen, da die jüngeren Beitragszahler die Renten der älteren Generation finanzieren. Die Rentenversicherung investiert die Beiträge auch in verschiedene Anlageformen, um zusätzliche Einnahmen zu generieren und die Rentenzahlungen langfristig zu sichern. Letztendlich hängt die Finanzierung der Rentenzahlungen auch von der demografischen Entwicklung und der Anzahl der Beitragszahler ab. **

Ähnliche Suchbegriffe für Warm
Top-Angebote
Produkte zum Begriff Warm:
-
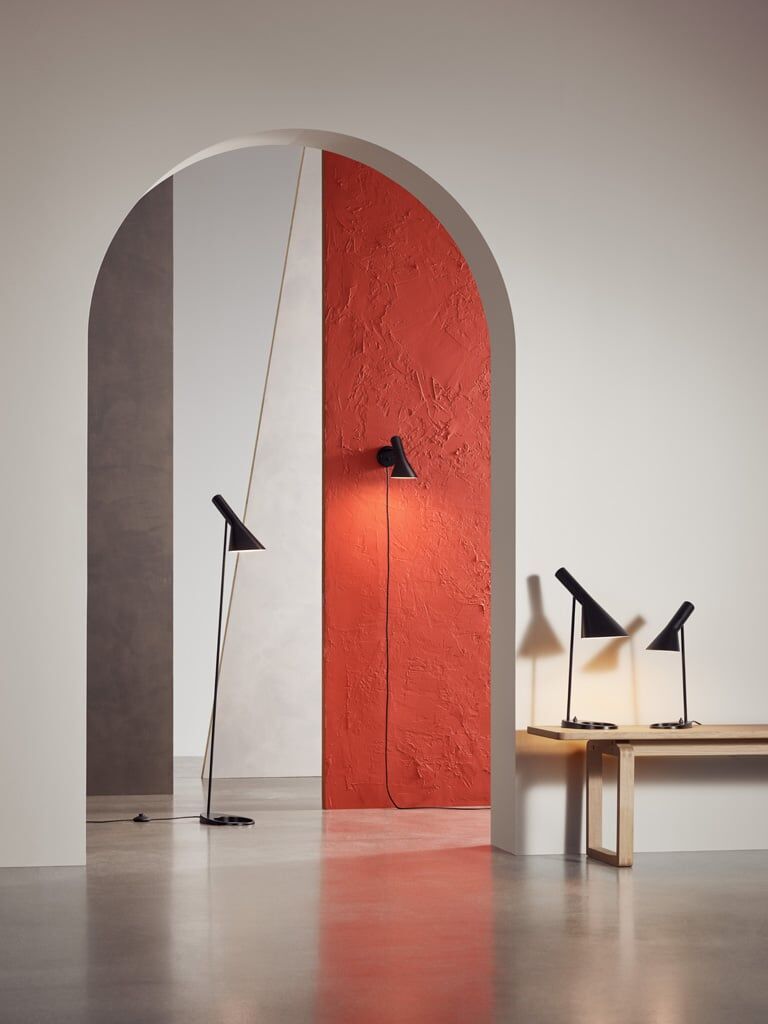
Louis Poulsen AJ Wandleuchte (warm sand) warm sandDie Louis Poulsen AJ Wandleuchte strahlt direktes und richtungsbestimmtes Licht ab. Der schwenkbar- und seitlich einstellbare Leuchtenkopf trägt außerdem zur Optimierung der Lichtabstrahlung bei. Der Schirm ist auf der Innenseite weiß lackiert und strahlt so angenehm diffuses Licht ab. Praktisch ist der Druckschalter auf der Wanddose, der es ermöglicht die Louis Poulsen AJ Wandleuchte auch direkt an der Leuchte ein- bzw. auszuschalten. Heute ist ihr Formgeber, der dänische Architekt und Designer Arne Jacobsen weltweit für das Design der AJ-Kollektion bekannt. Die Leuchten der AJ Serie wurden ursprünglich 1060 für das SAS Royal Hotel in Kopenhagen entworfen, in der heutigen Zeit gilt sie als Designikone und steht bei Designliebhabern und Architekt in der ganzen Welt in hohem Kurs. Durch ihren außergewöhnlichen, kipparen Schirm fällt die Louis Poulsen AJ Wandleuchte besonders auf und ist e...697,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Louis Poulsen AJ Stehleuchte (warm grey) warm greyDie Louis Poulsen AJ Stehleuchte strahlt direktes und richtungsbestimmtes Licht ab und erfüllt jedes Interieur mit ihrer unverkennlichen Silhouette. Das Design des Leuchtenkopfes formt das Licht auf natürliche Weise was eine Grundidee des Entwurfs darstellt. Der schwenkbare Leuchtenkopf trägt außerdem zur Optimierung der Lichtabstrahlung bei. Ihr Schirm ist auf der Innenseite weiß lackiert, wodurch er angenehm diffuses Licht abstrahlt. Die asymmetrische Form sorgt für eine blendfreie und richtungsbestimmte Lichtverteilung, was die Louis Poulsen AJ Stehleuchte zu einer optimalen Lichtquelle neben der Couch oder in der Leseecke macht. Ihr Leuchtenfuß mit der charakteristischen Öffnung trägt zur Eleganz und Schwerelosigkeit des Designs bei. Als Teil der erfolgreichen AJ Serie von Arne Jacobsen hat die Louis Poulsen AJ Stehleuchte eine Gesamthöhe von 130cm. Sie wurde ursprünglich im Jahre 19...1014,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer bekommt IV Rente?
IV-Rente wird in der Regel an Personen in der Schweiz gezahlt, die aufgrund einer körperlichen oder geistigen Beeinträchtigung dauerhaft in ihrer Erwerbsfähigkeit eingeschränkt sind. Dies kann aufgrund von Krankheit, Unfall oder angeborenen Behinderungen der Fall sein. Um IV-Rente zu erhalten, müssen die Betroffenen einen Antrag stellen und sich einem umfassenden medizinischen und beruflichen Gutachten unterziehen. Die Höhe der IV-Rente richtet sich nach dem Grad der Erwerbsunfähigkeit und wird individuell festgelegt. Es ist wichtig zu beachten, dass die IV-Rente nicht automatisch gewährt wird und dass die Ansprüche regelmäßig überprüft werden, um sicherzustellen, dass die Unterstützung weiterhin gerechtfertigt ist. **
-
Wie kann der Rentenfaktor die Höhe meiner Rente beeinflussen?
Der Rentenfaktor wird anhand der individuellen Beitragszahlungen und Versicherungszeiten berechnet. Ein höherer Rentenfaktor bedeutet eine höhere Rente. Durch eine längere Beitragszahlungsdauer kann der Rentenfaktor erhöht werden. **
-
Wie wirkt sich die Rentenversicherung auf die finanzielle Absicherung im Alter aus? Welche Vorteile bietet die Rentenversicherung im Vergleich zu anderen Formen der Altersvorsorge?
Die Rentenversicherung bietet eine regelmäßige Zahlung im Alter, die zur finanziellen Absicherung beiträgt. Sie garantiert eine lebenslange Rente, unabhängig von der Lebenserwartung. Im Vergleich zu anderen Formen der Altersvorsorge bietet die Rentenversicherung eine staatliche Unterstützung und ein gewisses Maß an Sicherheit. **
-
Wie bekomme ich IV Rente?
Um IV Rente zu erhalten, musst du in der Schweiz wohnhaft sein und eine gesundheitliche Beeinträchtigung haben, die deine Erwerbstätigkeit beeinträchtigt. Zuerst musst du einen Antrag bei der IV-Stelle deines Wohnkantons stellen und medizinische Unterlagen vorlegen, die deine Einschränkungen belegen. Die IV-Stelle wird dann eine Abklärung durchführen, um festzustellen, ob du Anspruch auf eine IV Rente hast. Es ist wichtig, alle erforderlichen Unterlagen vollständig einzureichen und bei Bedarf ärztliche Gutachten vorzulegen, um deine Ansprüche zu unterstützen. Es kann auch hilfreich sein, professionelle Unterstützung von einer Sozialberatungsstelle oder einem Anwalt in Anspruch zu nehmen, um den Antragsprozess zu erleichtern. **


Wie berechnet sich IV Rente?
Die IV-Rente in der Schweiz wird auf Basis des Invaliditätsgrades berechnet, der angibt, inwieweit die Erwerbsfähigkeit einer Person beeinträchtigt ist. Um den Invaliditätsgrad zu bestimmen, werden die medizinischen Unterlagen, beruflichen Fähigkeiten und die Lebenssituation der betroffenen Person berücksichtigt. Anhand dieser Informationen wird ein individuelles Gutachten erstellt, das die Höhe der IV-Rente festlegt. Die Rente kann je nach Invaliditätsgrad zwischen 40% und 100% der maximalen Rente betragen. Es gibt auch die Möglichkeit einer Teilrente, wenn die Erwerbsfähigkeit nur teilweise eingeschränkt ist. **
Ist die IV Rente steuerpflichtig?
Ja, die IV Rente ist grundsätzlich steuerpflichtig. Allerdings gibt es Freibeträge und Abzüge, die die steuerliche Belastung reduzieren können. Die Höhe der Steuern hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gesamteinkommen und dem Wohnort. Es ist empfehlenswert, sich von einem Steuerberater oder der Steuerbehörde beraten zu lassen, um die genaue steuerliche Situation zu klären. **
Top-Angebote
Produkte zum Begriff Warm:
-
Wie finanziert die Rentenversicherung die Rentenzahlung?
Die Rentenversicherung finanziert die Rentenzahlungen durch Beiträge, die von Arbeitnehmern, Arbeitgebern und Selbstständigen gezahlt werden. Diese Beiträge werden in einen gemeinsamen Topf eingezahlt, aus dem die Rentenzahlungen an die Rentner erfolgen. Zudem werden die Rentenversicherungen auch durch staatliche Zuschüsse und Steuermittel unterstützt, um sicherzustellen, dass alle Rentenansprüche erfüllt werden können. Die Rentenversicherung investiert auch einen Teil der Beiträge in verschiedene Anlageformen, um zusätzliche Einnahmen zu generieren und langfristig stabile Rentenzahlungen zu gewährleisten. Letztendlich basiert das Rentensystem auf dem Solidaritätsprinzip, bei dem die jüngere Generation die Renten der älteren Generation finanziert. **
-
Wie finanziert die Rentenversicherung die Rentenzahlung Generationenvertrag?
Die Rentenversicherung finanziert die Rentenzahlung durch das Umlageverfahren, das auf dem Generationenvertrag basiert. Dabei zahlen die aktuell erwerbstätigen Arbeitnehmer Beiträge in die Rentenkasse ein, aus denen die Renten der aktuellen Rentner finanziert werden. Dieses System beruht auf dem Prinzip der Solidarität zwischen den Generationen, da die jüngeren Beitragszahler die Renten der älteren Generation finanzieren. Die Rentenversicherung investiert die Beiträge auch in verschiedene Anlageformen, um zusätzliche Einnahmen zu generieren und die Rentenzahlungen langfristig zu sichern. Letztendlich hängt die Finanzierung der Rentenzahlungen auch von der demografischen Entwicklung und der Anzahl der Beitragszahler ab. **
-
Wer bekommt IV Rente?
IV-Rente wird in der Regel an Personen in der Schweiz gezahlt, die aufgrund einer körperlichen oder geistigen Beeinträchtigung dauerhaft in ihrer Erwerbsfähigkeit eingeschränkt sind. Dies kann aufgrund von Krankheit, Unfall oder angeborenen Behinderungen der Fall sein. Um IV-Rente zu erhalten, müssen die Betroffenen einen Antrag stellen und sich einem umfassenden medizinischen und beruflichen Gutachten unterziehen. Die Höhe der IV-Rente richtet sich nach dem Grad der Erwerbsunfähigkeit und wird individuell festgelegt. Es ist wichtig zu beachten, dass die IV-Rente nicht automatisch gewährt wird und dass die Ansprüche regelmäßig überprüft werden, um sicherzustellen, dass die Unterstützung weiterhin gerechtfertigt ist. **
-
Wie kann der Rentenfaktor die Höhe meiner Rente beeinflussen?
Der Rentenfaktor wird anhand der individuellen Beitragszahlungen und Versicherungszeiten berechnet. Ein höherer Rentenfaktor bedeutet eine höhere Rente. Durch eine längere Beitragszahlungsdauer kann der Rentenfaktor erhöht werden. **
Ähnliche Suchbegriffe für Warm
-
Louis Poulsen AJ Wandleuchte (warm sand) warm sandDie Louis Poulsen AJ Wandleuchte strahlt direktes und richtungsbestimmtes Licht ab. Der schwenkbar- und seitlich einstellbare Leuchtenkopf trägt außerdem zur Optimierung der Lichtabstrahlung bei. Der Schirm ist auf der Innenseite weiß lackiert und strahlt so angenehm diffuses Licht ab. Praktisch ist der Druckschalter auf der Wanddose, der es ermöglicht die Louis Poulsen AJ Wandleuchte auch direkt an der Leuchte ein- bzw. auszuschalten. Heute ist ihr Formgeber, der dänische Architekt und Designer Arne Jacobsen weltweit für das Design der AJ-Kollektion bekannt. Die Leuchten der AJ Serie wurden ursprünglich 1060 für das SAS Royal Hotel in Kopenhagen entworfen, in der heutigen Zeit gilt sie als Designikone und steht bei Designliebhabern und Architekt in der ganzen Welt in hohem Kurs. Durch ihren außergewöhnlichen, kipparen Schirm fällt die Louis Poulsen AJ Wandleuchte besonders auf und ist e...697,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Louis Poulsen AJ Stehleuchte (warm grey) warm greyDie Louis Poulsen AJ Stehleuchte strahlt direktes und richtungsbestimmtes Licht ab und erfüllt jedes Interieur mit ihrer unverkennlichen Silhouette. Das Design des Leuchtenkopfes formt das Licht auf natürliche Weise was eine Grundidee des Entwurfs darstellt. Der schwenkbare Leuchtenkopf trägt außerdem zur Optimierung der Lichtabstrahlung bei. Ihr Schirm ist auf der Innenseite weiß lackiert, wodurch er angenehm diffuses Licht abstrahlt. Die asymmetrische Form sorgt für eine blendfreie und richtungsbestimmte Lichtverteilung, was die Louis Poulsen AJ Stehleuchte zu einer optimalen Lichtquelle neben der Couch oder in der Leseecke macht. Ihr Leuchtenfuß mit der charakteristischen Öffnung trägt zur Eleganz und Schwerelosigkeit des Designs bei. Als Teil der erfolgreichen AJ Serie von Arne Jacobsen hat die Louis Poulsen AJ Stehleuchte eine Gesamthöhe von 130cm. Sie wurde ursprünglich im Jahre 19...1014,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gerechte RenteGerechte Rente , Sozialethische Perspektiven einer interdisziplinären Sondierung der Alterssicherung , Sonstige > Innenausstattung , Erscheinungsjahr: 20240529, Produktform: Kartoniert, Redaktion: Karger-Kroll, Anna~Schäfers, Lars, Seitenzahl/Blattzahl: 338, Keyword: Altersarmut; Alterssicherung; Altersvorsorge; Gerechtigkeit; Herausforderungen; Pension; Reformansätze; Rente; Rentensystem; Sozialethik; challenges; demografischer Wandel; demographic change; elderly poverty; fair pension; gerechte Rente; justice; normative Grundlage; normative foundation; old-age pension; old-age provision; old-age security; pension system; reform approaches; retirement provision; social ethics, Fachschema: Ethik~Ethos~Philosophie / Ethik~Ethik / Sozialethik~Sozialethik~Alter / Gesellschaft, Politik, Recht, Wirtschaft~Ältere Menschen~Älterwerden~Alter - Alt~Lebensabend~Senior, Fachkategorie: Ethik und Moralphilosophie~Ethische Themen und Debatten, Warengruppe: TB/Philosophie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 338 Blätter, Länge: 226, Breite: 154, Höhe: 20, Gewicht: 492, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reinhardt, Claus Jürgen: Aktien statt Rente! Wie Sie mit 100 Euro pro Monat Ihre Rente ersetzenAktien statt Rente! Wie Sie mit 100 Euro pro Monat Ihre Rente ersetzen , Aus 100 Euro pro Monat langfristig über 500.000 Euro machen: Aktien statt Rente! 100 Euro pro Monat reichen aus, um die Rente zu ersetzen! Das ist auch nötig, denn das staatliche Rentensystem funktioniert nicht mehr. Viele Arbeitnehmer haben selbst nach 45 Berufsjahren netto nur rund 1.160 Euro Rente zur Verfügung. Doch das muss nicht sein! Jeder hat die Wahl zwischen Armut oder Reichtum im Alter. Den entscheidenden Unterschied macht dieses Aktien-Buch für Einsteiger. Der erfahrene Banker und Investor Claus Jürgen Reinhardt weist mit überzeugenden Fakten nach: Wer an der Börse langfristig 100 Euro pro Monat in Aktien investiert, kann die Rente ersetzen oder die Rentenlücke schließen. Mit dem neuartigen Konzept des Autors, der Aktienrente 2.0, machen Sie sich unabhängig von der staatlichen Rente! Wenn Sie derzeit monatlich keine 100 Euro übrighaben, ist das kein Grund zum Verzweifeln: Eine große Zahl an Tipps hilft Ihnen, Ihre Finanzen effektiv zu optimieren und mehr Geld übrig zu haben. Dieses Aktien-Buch enthält alles, was Sie an der Börse zum erfolgreichen Investor macht: Insiderwissen zur Fundamentalanalyse, die besten langfristigen Anlagestrategien, das Wichtigste zu Aktien, Aktienfonds und ETFs sowie wirksame Maßnahmen zur Reduzierung des Anlagerisikos - verständlich und kompetent erklärt. Viele praktische Ratschläge beantworten für Anfänger entscheidende Fragen: Wo kauft man Aktien? Wie kauft man Aktien? Welche Fehler sollte man beim Aktienhandel als Einsteiger vermeiden? Das Aktien-Buch, das Ihnen die Zukunftsängste nimmt und Ihr Geld an der Börse vervielfachen kann! Das Wichtigste in Kürze: exklusiv nur in diesem Buch: die Aktienrente 2.0 Geld statt Geiz! Mit 100 Euro pro Monat die Rente ersetzen Vom Einsteiger zum Experten: die Welt der Börse einfach erklärt Die besten Aktien und langfristigen Anlagestrategien finden Nur Bares ist Wahres! Erfolgreich die Finanzen optimieren , Innenausstattung > Auto-Tuning & -Styling , Erscheinungsjahr: 20231210, Autoren: Reinhardt, Claus Jürgen, Seitenzahl/Blattzahl: 292, Keyword: Aktien; Aktien als Altersvorsorge; Aktienfonds; Aktienrente; Altersvorsorge; Buch Aktien; Buch Börse; Börse; ETF; Geld verdienen mit Aktien; Rente; Rentenvorsorge; reich mit Aktien, Fachschema: Aktie - Aktionär~Wertpapier / Aktie~Altersversorgung - Alterssicherung~Altersvorsorge~Ruhegeld~Anlage (finanziell) - Geldanlage~Kapitalanlage, Fachkategorie: Persönliche Finanzen, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 155, Breite: 214, Höhe: 23, Gewicht: 558, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Rentenversicherung auf die finanzielle Absicherung im Alter aus? Welche Vorteile bietet die Rentenversicherung im Vergleich zu anderen Formen der Altersvorsorge?
Die Rentenversicherung bietet eine regelmäßige Zahlung im Alter, die zur finanziellen Absicherung beiträgt. Sie garantiert eine lebenslange Rente, unabhängig von der Lebenserwartung. Im Vergleich zu anderen Formen der Altersvorsorge bietet die Rentenversicherung eine staatliche Unterstützung und ein gewisses Maß an Sicherheit. **
-
Wie bekomme ich IV Rente?
Um IV Rente zu erhalten, musst du in der Schweiz wohnhaft sein und eine gesundheitliche Beeinträchtigung haben, die deine Erwerbstätigkeit beeinträchtigt. Zuerst musst du einen Antrag bei der IV-Stelle deines Wohnkantons stellen und medizinische Unterlagen vorlegen, die deine Einschränkungen belegen. Die IV-Stelle wird dann eine Abklärung durchführen, um festzustellen, ob du Anspruch auf eine IV Rente hast. Es ist wichtig, alle erforderlichen Unterlagen vollständig einzureichen und bei Bedarf ärztliche Gutachten vorzulegen, um deine Ansprüche zu unterstützen. Es kann auch hilfreich sein, professionelle Unterstützung von einer Sozialberatungsstelle oder einem Anwalt in Anspruch zu nehmen, um den Antragsprozess zu erleichtern. **
-
Wie berechnet sich IV Rente?
Die IV-Rente in der Schweiz wird auf Basis des Invaliditätsgrades berechnet, der angibt, inwieweit die Erwerbsfähigkeit einer Person beeinträchtigt ist. Um den Invaliditätsgrad zu bestimmen, werden die medizinischen Unterlagen, beruflichen Fähigkeiten und die Lebenssituation der betroffenen Person berücksichtigt. Anhand dieser Informationen wird ein individuelles Gutachten erstellt, das die Höhe der IV-Rente festlegt. Die Rente kann je nach Invaliditätsgrad zwischen 40% und 100% der maximalen Rente betragen. Es gibt auch die Möglichkeit einer Teilrente, wenn die Erwerbsfähigkeit nur teilweise eingeschränkt ist. **
-
Ist die IV Rente steuerpflichtig?
Ja, die IV Rente ist grundsätzlich steuerpflichtig. Allerdings gibt es Freibeträge und Abzüge, die die steuerliche Belastung reduzieren können. Die Höhe der Steuern hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gesamteinkommen und dem Wohnort. Es ist empfehlenswert, sich von einem Steuerberater oder der Steuerbehörde beraten zu lassen, um die genaue steuerliche Situation zu klären. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.