Domain iv-rente.de kaufen?
Wir ziehen mit dem Projekt
iv-rente.de um.
Sind Sie am Kauf der Domain
iv-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain iv-rente.de kaufen?
Wie finanziert die Rentenversicherung die Rentenzahlung?
Die Rentenversicherung finanziert die Rentenzahlungen durch Beiträge, die von Arbeitnehmern, Arbeitgebern und Selbstständigen gezahlt werden. Diese Beiträge werden in einen gemeinsamen Topf eingezahlt, aus dem die Rentenzahlungen an die Rentner erfolgen. Zudem werden die Rentenversicherungen auch durch staatliche Zuschüsse und Steuermittel unterstützt, um sicherzustellen, dass alle Rentenansprüche erfüllt werden können. Die Rentenversicherung investiert auch einen Teil der Beiträge in verschiedene Anlageformen, um zusätzliche Einnahmen zu generieren und langfristig stabile Rentenzahlungen zu gewährleisten. Letztendlich basiert das Rentensystem auf dem Solidaritätsprinzip, bei dem die jüngere Generation die Renten der älteren Generation finanziert. **
Wie finanziert die Rentenversicherung die Rentenzahlung Generationenvertrag?
Die Rentenversicherung finanziert die Rentenzahlung durch das Umlageverfahren, das auf dem Generationenvertrag basiert. Dabei zahlen die aktuell erwerbstätigen Arbeitnehmer Beiträge in die Rentenkasse ein, aus denen die Renten der aktuellen Rentner finanziert werden. Dieses System beruht auf dem Prinzip der Solidarität zwischen den Generationen, da die jüngeren Beitragszahler die Renten der älteren Generation finanzieren. Die Rentenversicherung investiert die Beiträge auch in verschiedene Anlageformen, um zusätzliche Einnahmen zu generieren und die Rentenzahlungen langfristig zu sichern. Letztendlich hängt die Finanzierung der Rentenzahlungen auch von der demografischen Entwicklung und der Anzahl der Beitragszahler ab. **

Ähnliche Suchbegriffe für Pardus
Top-Angebote
Produkte zum Begriff Pardus:
-
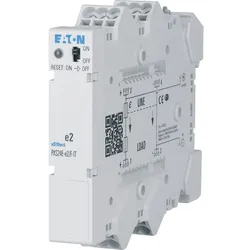
Eaton Elektronische Absicherung PXS24E-e8/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..10,4 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspa...37,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wer bekommt IV Rente?
IV-Rente wird in der Regel an Personen in der Schweiz gezahlt, die aufgrund einer körperlichen oder geistigen Beeinträchtigung dauerhaft in ihrer Erwerbsfähigkeit eingeschränkt sind. Dies kann aufgrund von Krankheit, Unfall oder angeborenen Behinderungen der Fall sein. Um IV-Rente zu erhalten, müssen die Betroffenen einen Antrag stellen und sich einem umfassenden medizinischen und beruflichen Gutachten unterziehen. Die Höhe der IV-Rente richtet sich nach dem Grad der Erwerbsunfähigkeit und wird individuell festgelegt. Es ist wichtig zu beachten, dass die IV-Rente nicht automatisch gewährt wird und dass die Ansprüche regelmäßig überprüft werden, um sicherzustellen, dass die Unterstützung weiterhin gerechtfertigt ist. **
-
Wie kann der Rentenfaktor die Höhe meiner Rente beeinflussen?
Der Rentenfaktor wird anhand der individuellen Beitragszahlungen und Versicherungszeiten berechnet. Ein höherer Rentenfaktor bedeutet eine höhere Rente. Durch eine längere Beitragszahlungsdauer kann der Rentenfaktor erhöht werden. **
-
Wie wirkt sich die Rentenversicherung auf die finanzielle Absicherung im Alter aus? Welche Vorteile bietet die Rentenversicherung im Vergleich zu anderen Formen der Altersvorsorge?
Die Rentenversicherung bietet eine regelmäßige Zahlung im Alter, die zur finanziellen Absicherung beiträgt. Sie garantiert eine lebenslange Rente, unabhängig von der Lebenserwartung. Im Vergleich zu anderen Formen der Altersvorsorge bietet die Rentenversicherung eine staatliche Unterstützung und ein gewisses Maß an Sicherheit. **
-
Wie bekomme ich IV Rente?
Um IV Rente zu erhalten, musst du in der Schweiz wohnhaft sein und eine gesundheitliche Beeinträchtigung haben, die deine Erwerbstätigkeit beeinträchtigt. Zuerst musst du einen Antrag bei der IV-Stelle deines Wohnkantons stellen und medizinische Unterlagen vorlegen, die deine Einschränkungen belegen. Die IV-Stelle wird dann eine Abklärung durchführen, um festzustellen, ob du Anspruch auf eine IV Rente hast. Es ist wichtig, alle erforderlichen Unterlagen vollständig einzureichen und bei Bedarf ärztliche Gutachten vorzulegen, um deine Ansprüche zu unterstützen. Es kann auch hilfreich sein, professionelle Unterstützung von einer Sozialberatungsstelle oder einem Anwalt in Anspruch zu nehmen, um den Antragsprozess zu erleichtern. **

Wie berechnet sich IV Rente?
Die IV-Rente in der Schweiz wird auf Basis des Invaliditätsgrades berechnet, der angibt, inwieweit die Erwerbsfähigkeit einer Person beeinträchtigt ist. Um den Invaliditätsgrad zu bestimmen, werden die medizinischen Unterlagen, beruflichen Fähigkeiten und die Lebenssituation der betroffenen Person berücksichtigt. Anhand dieser Informationen wird ein individuelles Gutachten erstellt, das die Höhe der IV-Rente festlegt. Die Rente kann je nach Invaliditätsgrad zwischen 40% und 100% der maximalen Rente betragen. Es gibt auch die Möglichkeit einer Teilrente, wenn die Erwerbsfähigkeit nur teilweise eingeschränkt ist. **
Ist die IV Rente steuerpflichtig?
Ja, die IV Rente ist grundsätzlich steuerpflichtig. Allerdings gibt es Freibeträge und Abzüge, die die steuerliche Belastung reduzieren können. Die Höhe der Steuern hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gesamteinkommen und dem Wohnort. Es ist empfehlenswert, sich von einem Steuerberater oder der Steuerbehörde beraten zu lassen, um die genaue steuerliche Situation zu klären. **
Top-Angebote
Produkte zum Begriff Pardus:
-
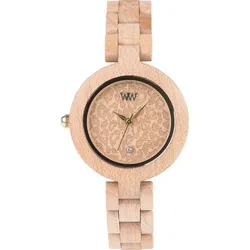
WEWOOD - PARDUS BEIGE / 34 MMDETAILS Geschlecht: Damen Anzeige: analog Modell-Nr.: WW22001 MATERIAL Armband: Ahornholz Uhrenglas: Mineralglas Gehäuse: Ahornholz Krone & Schließe: Edelstahl MAßE Gehäusegröße: 34 mm Gehäusestärke: 10 mm Armbandlänge: verstellbar (bis zu 6 Glieder) Armbandbreite: 13 mm Gewicht: 24 g FARBE Gehäuse: ahornholz Zifferblatt: beige Armband: ahornholz Zeiger: gold TECHNISCHE DATEN Uhrwerk: Miyota Quarz 2315 Wasserresistenz: 1 ATM (1bar) 1 Zeitzone Antrieb: Batterie Verschlussart: Klappschließe WEWOOD - Pardus Beige WeWood ist eine italienische Marke, die 2009 in Florenz gegründet wurde, einer Stadt, die für Ihre Kunst, Schönheit und Kreativität bekannt ist. WeWOOD kombiniert die italienische Fähigkeit, einzigartige Objekte zu entwerfen, mit dem Bedürfnis nach größerer Sorgfalt und Aufmerksamkeit für unseren Planeten. Sie sind die ersten, die die Armbanduhren aus Holz herstellt, komplett frei von giftigen und künstlichen Materialien mit exotischen Restharthölzern aus der ganzen Welt. Für jede verkaufte Uhr pflanzt WeWOOD einen Baum. Die WeWOOD Linie von Holzuhren ist eine Kombination aus Stil, Luxus und Umweltverantwortung. Die WeWOOD-Uhren sind zu 100 % aus Holz welches ungiftig, frei von Chemikalien und extrem leicht ist.49,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WEWOOD - PARDUS CHOCOLATE / 34 MMDETAILS Geschlecht: Damen Anzeige: analog Modell-Nr.: WW22002 MATERIAL Armband: Sandelholz Uhrenglas: Mineralglas Gehäuse: Sandelholz Krone & Schließe: Edelstahl MAßE Gehäusegröße: 34 mm Gehäusestärke: 10 mm Armbandlänge: verstellbar (bis zu 6 Glieder) Armbandbreite: 13 mm Gewicht: 24 g FARBE Gehäuse: dunkelbraun, sandelholz Zifferblatt: ahorn mit leopardmuster, gold Armband: dunkelbraun, sandelholz Zeiger: gold TECHNISCHE DATEN Uhrwerk: Miyota Quarz 2315 Wasserresistenz: 1 ATM (1bar) 1 Zeitzone Antrieb: Batterie Verschlussart: Klappschließe WEWOOD - Pardus Chocolate WeWood ist eine italienische Marke, die 2009 in Florenz gegründet wurde, einer Stadt, die für Ihre Kunst, Schönheit und Kreativität bekannt ist. WeWOOD kombiniert die italienische Fähigkeit, einzigartige Objekte zu entwerfen, mit dem Bedürfnis nach größerer Sorgfalt und Aufmerksamkeit für unseren Planeten. Sie sind die ersten, die die Armbanduhren aus Holz herstellt, komplett frei von giftigen und künstlichen Materialien mit exotischen Restharthölzern aus der ganzen Welt. Für jede verkaufte Uhr pflanzt WeWOOD einen Baum. Die WeWOOD Linie von Holzuhren ist eine Kombination aus Stil, Luxus und Umweltverantwortung. Die WeWOOD-Uhren sind zu 100 % aus Holz welches ungiftig, frei von Chemikalien und extrem leicht ist.49,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie finanziert die Rentenversicherung die Rentenzahlung?
Die Rentenversicherung finanziert die Rentenzahlungen durch Beiträge, die von Arbeitnehmern, Arbeitgebern und Selbstständigen gezahlt werden. Diese Beiträge werden in einen gemeinsamen Topf eingezahlt, aus dem die Rentenzahlungen an die Rentner erfolgen. Zudem werden die Rentenversicherungen auch durch staatliche Zuschüsse und Steuermittel unterstützt, um sicherzustellen, dass alle Rentenansprüche erfüllt werden können. Die Rentenversicherung investiert auch einen Teil der Beiträge in verschiedene Anlageformen, um zusätzliche Einnahmen zu generieren und langfristig stabile Rentenzahlungen zu gewährleisten. Letztendlich basiert das Rentensystem auf dem Solidaritätsprinzip, bei dem die jüngere Generation die Renten der älteren Generation finanziert. **
-
Wie finanziert die Rentenversicherung die Rentenzahlung Generationenvertrag?
Die Rentenversicherung finanziert die Rentenzahlung durch das Umlageverfahren, das auf dem Generationenvertrag basiert. Dabei zahlen die aktuell erwerbstätigen Arbeitnehmer Beiträge in die Rentenkasse ein, aus denen die Renten der aktuellen Rentner finanziert werden. Dieses System beruht auf dem Prinzip der Solidarität zwischen den Generationen, da die jüngeren Beitragszahler die Renten der älteren Generation finanzieren. Die Rentenversicherung investiert die Beiträge auch in verschiedene Anlageformen, um zusätzliche Einnahmen zu generieren und die Rentenzahlungen langfristig zu sichern. Letztendlich hängt die Finanzierung der Rentenzahlungen auch von der demografischen Entwicklung und der Anzahl der Beitragszahler ab. **
-
Wer bekommt IV Rente?
IV-Rente wird in der Regel an Personen in der Schweiz gezahlt, die aufgrund einer körperlichen oder geistigen Beeinträchtigung dauerhaft in ihrer Erwerbsfähigkeit eingeschränkt sind. Dies kann aufgrund von Krankheit, Unfall oder angeborenen Behinderungen der Fall sein. Um IV-Rente zu erhalten, müssen die Betroffenen einen Antrag stellen und sich einem umfassenden medizinischen und beruflichen Gutachten unterziehen. Die Höhe der IV-Rente richtet sich nach dem Grad der Erwerbsunfähigkeit und wird individuell festgelegt. Es ist wichtig zu beachten, dass die IV-Rente nicht automatisch gewährt wird und dass die Ansprüche regelmäßig überprüft werden, um sicherzustellen, dass die Unterstützung weiterhin gerechtfertigt ist. **
-
Wie kann der Rentenfaktor die Höhe meiner Rente beeinflussen?
Der Rentenfaktor wird anhand der individuellen Beitragszahlungen und Versicherungszeiten berechnet. Ein höherer Rentenfaktor bedeutet eine höhere Rente. Durch eine längere Beitragszahlungsdauer kann der Rentenfaktor erhöht werden. **
Ähnliche Suchbegriffe für Pardus
-
Eaton Elektronische Absicherung PXS24E-e8/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..10,4 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspa...37,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e10/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..13 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspann...42,14 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Rentenversicherung auf die finanzielle Absicherung im Alter aus? Welche Vorteile bietet die Rentenversicherung im Vergleich zu anderen Formen der Altersvorsorge?
Die Rentenversicherung bietet eine regelmäßige Zahlung im Alter, die zur finanziellen Absicherung beiträgt. Sie garantiert eine lebenslange Rente, unabhängig von der Lebenserwartung. Im Vergleich zu anderen Formen der Altersvorsorge bietet die Rentenversicherung eine staatliche Unterstützung und ein gewisses Maß an Sicherheit. **
-
Wie bekomme ich IV Rente?
Um IV Rente zu erhalten, musst du in der Schweiz wohnhaft sein und eine gesundheitliche Beeinträchtigung haben, die deine Erwerbstätigkeit beeinträchtigt. Zuerst musst du einen Antrag bei der IV-Stelle deines Wohnkantons stellen und medizinische Unterlagen vorlegen, die deine Einschränkungen belegen. Die IV-Stelle wird dann eine Abklärung durchführen, um festzustellen, ob du Anspruch auf eine IV Rente hast. Es ist wichtig, alle erforderlichen Unterlagen vollständig einzureichen und bei Bedarf ärztliche Gutachten vorzulegen, um deine Ansprüche zu unterstützen. Es kann auch hilfreich sein, professionelle Unterstützung von einer Sozialberatungsstelle oder einem Anwalt in Anspruch zu nehmen, um den Antragsprozess zu erleichtern. **
-
Wie berechnet sich IV Rente?
Die IV-Rente in der Schweiz wird auf Basis des Invaliditätsgrades berechnet, der angibt, inwieweit die Erwerbsfähigkeit einer Person beeinträchtigt ist. Um den Invaliditätsgrad zu bestimmen, werden die medizinischen Unterlagen, beruflichen Fähigkeiten und die Lebenssituation der betroffenen Person berücksichtigt. Anhand dieser Informationen wird ein individuelles Gutachten erstellt, das die Höhe der IV-Rente festlegt. Die Rente kann je nach Invaliditätsgrad zwischen 40% und 100% der maximalen Rente betragen. Es gibt auch die Möglichkeit einer Teilrente, wenn die Erwerbsfähigkeit nur teilweise eingeschränkt ist. **
-
Ist die IV Rente steuerpflichtig?
Ja, die IV Rente ist grundsätzlich steuerpflichtig. Allerdings gibt es Freibeträge und Abzüge, die die steuerliche Belastung reduzieren können. Die Höhe der Steuern hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gesamteinkommen und dem Wohnort. Es ist empfehlenswert, sich von einem Steuerberater oder der Steuerbehörde beraten zu lassen, um die genaue steuerliche Situation zu klären. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.