Domain iv-rente.de kaufen?
Wir ziehen mit dem Projekt
iv-rente.de um.
Sind Sie am Kauf der Domain
iv-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain iv-rente.de kaufen?
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge wie der privaten Rentenversicherung und der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es den Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell festgelegt werden, werden die Beiträge zur Pensionskasse in der Regel von Arbeitnehmer und Arbeitgeber gemeinsam eingezahlt. Im Vergleich zur staatlichen Rente bietet die Pensionskasse den Vorteil, dass die Beiträge individuell angelegt und verwaltet werden, was potenziell zu höheren Renditen führen kann. Darüber hinaus bietet die Pensionskasse oft auch zusätzliche Leistungen wie Hinterbliebenenversorgung und Invaliditätsabsicherung. **


Ähnliche Suchbegriffe für Altersvorsorge-Fonds
Top-Angebote
Produkte zum Begriff Altersvorsorge-Fonds:
-
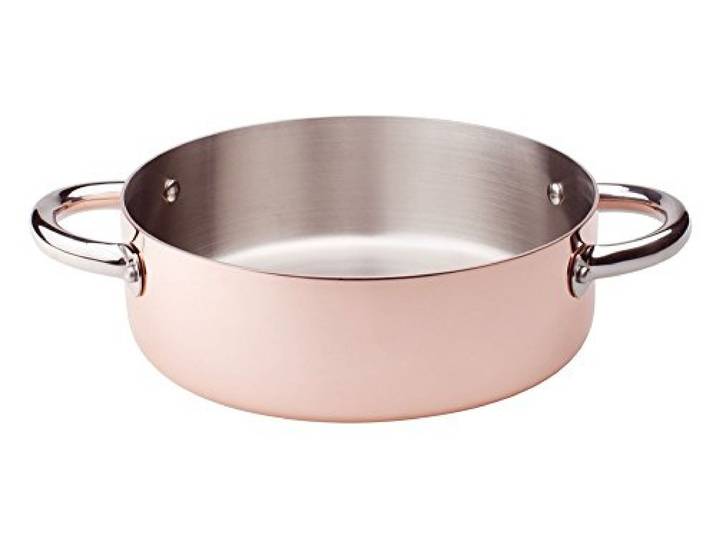
Töpfe Agnelli Schmorpfanne des Kupfer, des Fonds, Induktion, mit 2 Griffen, Edelstahl, 24 cm<p>Die <strong>Agnelli Schmorpfanne</strong> aus hochwertigem <strong>Kupfer</strong> vereint Funktionalität und elegantes Design. Mit einem Durchmesser von <strong>24 cm</strong> ist sie ideal für die Zubereitung von köstlichen Gerichten auf verschiedenen Herdarten, einschließlich <strong>Induktionsherden</strong>. Die Pfanne ist speziell für Induktionsherde mit einem Durchmesser von <strong>20,5 cm</strong> konzipiert und bietet eine hervorragende Wärmeleitung, die für gleichmäßiges Garen sorgt.</p><p>Die Kombination aus <strong>Edelstahl</strong> und Kupfer verleiht der Schmorpfanne nicht nur eine ansprechende Optik in <strong>Silber</strong> und <strong>Schwarz</strong>, sondern sorgt auch für eine hohe Langlebigkeit und Widerstandsfähigkeit. Die zwei praktischen Tragegriffe ermöglichen ein sicheres Handling, während du deine Speisen zubereitest. Egal ob auf <strong>Gas-, Elektro- oder Radiant-Herden</strong>, diese Pfanne ist vielseitig einsetzbar und eignet sich perfekt für das Schmoren, Braten und Anbraten von Fleisch, Gemüse und mehr.</p><p>Die Agnelli Schmorpfanne ist nicht nur ein praktisches Küchenutensil, sondern auch ein stilvolles Element in deiner Küche. Sie vereint modernes Design mit traditioneller Handwerkskunst und ist ein Muss für jeden Kochliebhaber.</p>170,72 €*Versand: 10,79 €Sichere Weiterleitung zum Anbieter

-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge, wie beispielsweise der privaten Rentenversicherung oder der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell eingezahlt werden, zahlt der Arbeitgeber in die Pensionskasse ein und beteiligt sich somit an der Altersvorsorge seiner Mitarbeiter. Im Vergleich zur staatlichen Rente bietet die Pensionskasse in der Regel höhere Renditen und zusätzliche Leistungen, da sie auf den Kapitalmärkten investiert und nicht ausschließlich von staatlichen Mitteln abhängig ist. Die Pensionskasse bietet somit eine ergänzende Altersvorsorge, die über die staatliche Rente hinausgeht und den Arbeitnehmern eine **
-
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **
-
Wird Altersvorsorge versteuert?
Ja, Altersvorsorge wird in der Regel besteuert. Die steuerliche Behandlung hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art der Altersvorsorge (gesetzliche Rente, private Rentenversicherung, betriebliche Altersvorsorge), dem Zeitpunkt der Auszahlung und dem individuellen Steuersatz. Beiträge zur gesetzlichen Rentenversicherung sind steuerlich absetzbar, während Rentenzahlungen in der Regel besteuert werden. Bei privaten Rentenversicherungen hängt die Besteuerung davon ab, ob die Beiträge während der Ansparphase steuerlich absetzbar waren. Insgesamt ist die steuerliche Behandlung von Altersvorsorge komplex und es empfiehlt sich, steuerlichen Rat einzuholen. **
-
Welche Vorteile bietet die betriebliche Altersvorsorge im Vergleich zur privaten Altersvorsorge?
Die betriebliche Altersvorsorge wird vom Arbeitgeber unterstützt und kann steuerlich begünstigt sein. Zudem sind die Beiträge in der Regel günstiger als bei privaten Vorsorgeprodukten. Im Alter erhält man eine zusätzliche Rente, die die gesetzliche Rente aufstockt. **


Was sind die wichtigsten Optionen für die Altersvorsorge und Rente?
Die wichtigsten Optionen für die Altersvorsorge und Rente sind die gesetzliche Rentenversicherung, betriebliche Altersvorsorge und private Altersvorsorge wie Riester- oder Rürup-Rente. Es ist empfehlenswert, eine Kombination aus verschiedenen Vorsorgeformen zu wählen, um im Alter finanziell abgesichert zu sein. Eine frühzeitige und regelmäßige Vorsorge ist entscheidend, um eine ausreichende Rente zu erhalten. **
Wie planen Sie Ihre finanzielle Absicherung im Ruhestand? Was sind Ihre Gedanken zu staatlicher Rente und betrieblicher Altersvorsorge?
Ich plane meine finanzielle Absicherung im Ruhestand durch eine Kombination aus staatlicher Rente, betrieblicher Altersvorsorge und privater Vorsorge. Ich sehe die staatliche Rente als wichtige Grundabsicherung, ergänzt durch die betriebliche Altersvorsorge, um meinen Lebensstandard im Alter zu sichern. Zusätzlich investiere ich in private Vorsorgeformen wie Aktien, Fonds oder Immobilien, um meine finanzielle Unabhängigkeit im Ruhestand zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Altersvorsorge-Fonds:
-
Dip-Stange Softee zone fondsMultifunktionales Gerät für die Durchführung von Selbstbelastungsübungen. Sehr effektiv zur Stärkung des Oberkörpers bei Klimmzügen und Klimmzügen am Hang. Enthält zwei gepolsterte Griffzonen zur Verbesserung dieses Bereichs. Lässt sich leicht transportieren. Verfügt über ein neoprenbeschichtetes Stützsystem mit vier Basen, um ein Verrutschen während der Übung zu verhindern. Wird zerlegt mit Werkzeug für den Aufbau geliefert. Maße: Höhe: 95cm. Untere Breite: 72 cm. Obere Breite: 30 cm. Länge: 89 cm. Abstand zwischen den Stangen: 60 cm.78,89 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Töpfe Agnelli Schmorpfanne des Kupfer, des Fonds, Induktion, mit 2 Griffen, Edelstahl, 24 cm<p>Die <strong>Agnelli Schmorpfanne</strong> aus hochwertigem <strong>Kupfer</strong> vereint Funktionalität und elegantes Design. Mit einem Durchmesser von <strong>24 cm</strong> ist sie ideal für die Zubereitung von köstlichen Gerichten auf verschiedenen Herdarten, einschließlich <strong>Induktionsherden</strong>. Die Pfanne ist speziell für Induktionsherde mit einem Durchmesser von <strong>20,5 cm</strong> konzipiert und bietet eine hervorragende Wärmeleitung, die für gleichmäßiges Garen sorgt.</p><p>Die Kombination aus <strong>Edelstahl</strong> und Kupfer verleiht der Schmorpfanne nicht nur eine ansprechende Optik in <strong>Silber</strong> und <strong>Schwarz</strong>, sondern sorgt auch für eine hohe Langlebigkeit und Widerstandsfähigkeit. Die zwei praktischen Tragegriffe ermöglichen ein sicheres Handling, während du deine Speisen zubereitest. Egal ob auf <strong>Gas-, Elektro- oder Radiant-Herden</strong>, diese Pfanne ist vielseitig einsetzbar und eignet sich perfekt für das Schmoren, Braten und Anbraten von Fleisch, Gemüse und mehr.</p><p>Die Agnelli Schmorpfanne ist nicht nur ein praktisches Küchenutensil, sondern auch ein stilvolles Element in deiner Küche. Sie vereint modernes Design mit traditioneller Handwerkskunst und ist ein Muss für jeden Kochliebhaber.</p>170,72 €*Versand: 10,79 €Sichere Weiterleitung zum Anbieter
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge wie der privaten Rentenversicherung und der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es den Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell festgelegt werden, werden die Beiträge zur Pensionskasse in der Regel von Arbeitnehmer und Arbeitgeber gemeinsam eingezahlt. Im Vergleich zur staatlichen Rente bietet die Pensionskasse den Vorteil, dass die Beiträge individuell angelegt und verwaltet werden, was potenziell zu höheren Renditen führen kann. Darüber hinaus bietet die Pensionskasse oft auch zusätzliche Leistungen wie Hinterbliebenenversorgung und Invaliditätsabsicherung. **
-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge, wie beispielsweise der privaten Rentenversicherung oder der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell eingezahlt werden, zahlt der Arbeitgeber in die Pensionskasse ein und beteiligt sich somit an der Altersvorsorge seiner Mitarbeiter. Im Vergleich zur staatlichen Rente bietet die Pensionskasse in der Regel höhere Renditen und zusätzliche Leistungen, da sie auf den Kapitalmärkten investiert und nicht ausschließlich von staatlichen Mitteln abhängig ist. Die Pensionskasse bietet somit eine ergänzende Altersvorsorge, die über die staatliche Rente hinausgeht und den Arbeitnehmern eine **
-
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Altersvorsorge-Fonds
-
Kellow Chesney - Les bas-fonds de Londres : crime et prostitution sous le règne de Victoria - Preis vom 05.11.2026 16:33:58 hBinding : Taschenbuch, Label : Editions Tallandier, Publisher : Editions Tallandier, medium : Taschenbuch, publicationDate : 2007-04-05, authors : Kellow Chesney, translators : René Brest, languages : french, ISBN : 284734425X6,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Altersvorsorge versteuert?
Ja, Altersvorsorge wird in der Regel besteuert. Die steuerliche Behandlung hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art der Altersvorsorge (gesetzliche Rente, private Rentenversicherung, betriebliche Altersvorsorge), dem Zeitpunkt der Auszahlung und dem individuellen Steuersatz. Beiträge zur gesetzlichen Rentenversicherung sind steuerlich absetzbar, während Rentenzahlungen in der Regel besteuert werden. Bei privaten Rentenversicherungen hängt die Besteuerung davon ab, ob die Beiträge während der Ansparphase steuerlich absetzbar waren. Insgesamt ist die steuerliche Behandlung von Altersvorsorge komplex und es empfiehlt sich, steuerlichen Rat einzuholen. **
-
Welche Vorteile bietet die betriebliche Altersvorsorge im Vergleich zur privaten Altersvorsorge?
Die betriebliche Altersvorsorge wird vom Arbeitgeber unterstützt und kann steuerlich begünstigt sein. Zudem sind die Beiträge in der Regel günstiger als bei privaten Vorsorgeprodukten. Im Alter erhält man eine zusätzliche Rente, die die gesetzliche Rente aufstockt. **
-
Was sind die wichtigsten Optionen für die Altersvorsorge und Rente?
Die wichtigsten Optionen für die Altersvorsorge und Rente sind die gesetzliche Rentenversicherung, betriebliche Altersvorsorge und private Altersvorsorge wie Riester- oder Rürup-Rente. Es ist empfehlenswert, eine Kombination aus verschiedenen Vorsorgeformen zu wählen, um im Alter finanziell abgesichert zu sein. Eine frühzeitige und regelmäßige Vorsorge ist entscheidend, um eine ausreichende Rente zu erhalten. **
-
Wie planen Sie Ihre finanzielle Absicherung im Ruhestand? Was sind Ihre Gedanken zu staatlicher Rente und betrieblicher Altersvorsorge?
Ich plane meine finanzielle Absicherung im Ruhestand durch eine Kombination aus staatlicher Rente, betrieblicher Altersvorsorge und privater Vorsorge. Ich sehe die staatliche Rente als wichtige Grundabsicherung, ergänzt durch die betriebliche Altersvorsorge, um meinen Lebensstandard im Alter zu sichern. Zusätzlich investiere ich in private Vorsorgeformen wie Aktien, Fonds oder Immobilien, um meine finanzielle Unabhängigkeit im Ruhestand zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.